domingo, 5 de enero de 2014

Sistema financiero. Ajustes de dimensión y concentración

   Nadie se imaginaba en el año 2007 que en apenas seis años el sistema financiero español  se vería totalmente transformado. Los problemas financieros que surgieron tras estallar la burbuja inmobiliaria obligaron a todas las entidades a establecer planes estratégicos donde los puntos clave han sido: (i) la mejora de los niveles de capital y (ii) la corrección del sobredimensionamiento para ajustar costes.

Nº de entidades de crédito con actividad financiera directa
                                                                                             Fuente: BdE. Memoria de supervisión bancaria 2012

   El número de entidades de crédito con actividad financiera directa se ha reducido un 18,5% desde el año 2009 al año 2012. Sin embargo, el número total de activos  de todas las entidades del sistema apenas se ha reducido un 1% en el mismo período, pasando de 3.142.028 euros a 3.110.499 euros. Podemos así concluir una mayor concentración en el sistema financiero español, en el que tan sólo cuatro entidades (Santander, BBVA, La Caixa y Popular) concentran más del 50% de los activos bancarios españoles.

Tan sólo en banca comercial la reducción del sistema en cuanto al número de entidades ha sido superior al 50%. La dimensión de este proceso de concentración se evidencia al conocer que el número total de entidades ha pasado de 159 a 75 en noviembre de 2013.

El proceso de ajuste afecta al sistema en general, pero la manifestación más patente de cara a la operativa diaria para el cliente es la reducción de oficinas y empleados. El número total de oficinas ha pasado de las más de 45.000 en 2007 a las poco más de 36.000 que se contabilizaban en el 2T13 (-21%). En cuanto al número total de empleados se ha seguido la misma línea, pasando de 270.000 en 2007 a 231.000 en 2012 (-14%). 

Número de entidades de banca comercial
Dic 2007 - Nov 2013
                                                                                                                                                                     Fuente: Afi

   Pese a la fuerte reducción de costes en estas partidas, el proceso de ajuste todavía continúa. Así se demuestra en entidades como Nova Galicia Banco, que pese a ser adquirida por Banesco todavía continúa con el ERE abierto. Los ajustes en marcha, los resultados de los nuevos test de estrés y los procesos como la salida del FROB del capital de Catalunya Banc, supondrán mayores recortes en empleos y oficinas. Estos serán más o menos agresivos en función de la confianza que transmitan las nuevas pruebas y de la entrada, o no, de entidades financieras no presentes en nuestro mercado.


sábado, 4 de enero de 2014

Fibonacci y cálculo mental. TED Videos

   Dos vídeos muy interesantes de las siempre inspiradoras conferencias TED. El ponente de ambos es Arthur Benjamin. El primero de ellos trata sobre los números de Fibonacci y el segundo muestra la "mágica" capacidad para el cálculo mental de Arthur Benjamin. Aunque el último video data ya de 2007, es uno de los más vistos y merece la pena por lo increíble y gracioso que resulta.


                         The magic of Fibonacci numbers
             

                            A performance of "Mathemagic"

viernes, 3 de enero de 2014

Situación de los depósitos en España


   Durante el mes de noviembre se ha visto un comportamiento favorable de los depósitos, con un incremento de 10.589 millones de euros respecto al mes de octubre. Sin embargo, si nos fijamos en la evolución durante el último año, vemos que el saldo total todavía se sitúa en niveles muy inferiores a los registrados al comienzo del ejercicio. Reseñar que las distintas medidas impuestas para reducir los tipos que las entidades de crédito pagan por captar pasivo, junto con la reciente rebaja del tipo repo, han provocado que el coste de la nueva captación se reduzca hasta el 1,62% en hogares y hasta el 1,25% en empresas.

Total de depósitos de otros sectores residentes y de otras 
AAPP residentes en el area euro. Millones de euros
                                                                                                                   Fuente: BdE
   
   Si nos centramos en los depósitos de los hogares, que son los que más aportan al conjunto, vemos una evolución favorable a lo largo del tiempo. Este incremento, en una época caracterizada por reducidos tipos de interés y por el incremento de flujos hacía fondos de inversión, es indicativo del "efecto precaución" y refleja la confianza de los hogares en el sistema. Esta confianza de los hogares nunca se vio quebrantada pues, el incremento de depósitos desde esta institución ha sido constante, marcando ahora niveles máximos.

Total de depósitos de Hogares. Millones de euros
                                                                                                                    Fuente: BdE
   
   Observando sin embargo los niveles totales de depósitos desde el ejercicio 2007 es obvio que la salida de depósitos se ha acentuado desde el ejercicio 2010.

Evolución de depósitos (2007-2012)
Millones de Euros 
                                                                                                                                                            Fuente: BdE

jueves, 2 de enero de 2014

¿Está sobrevalorado el mercado de renta variable estadounidense?


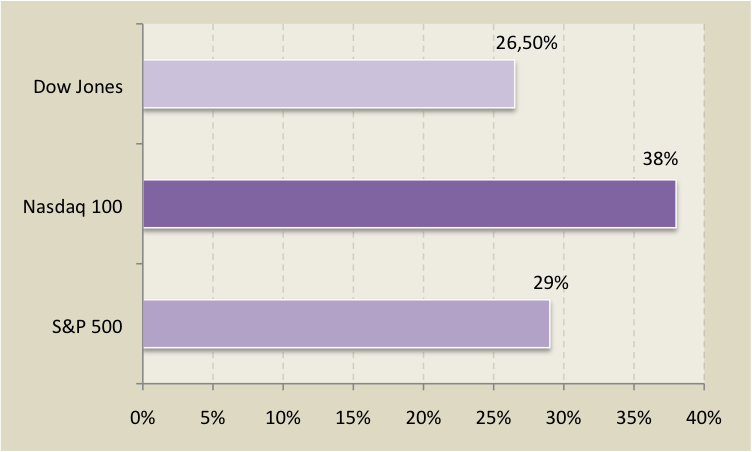
Los principales índices de referencia en EEUU terminan el año marcando máximos. El Dow Jones cierra el año en los 16.576 puntos, revalorizándose un 26,5% y anotándose 52 máximos en el año. Mientras que el Nasdaq 100 termina en los 3.575 enteros, apuntándose un 38%, y el S&P 500 avanza un 29% hasta los 1.845 puntos, niveles no vistos desde 2009.

 Rentabilidad anual. 2013 
(Dow Jones, Nasdaq 100 y S&P500)
                                                                                                                                                        Fuente: Bloomberg

   Parece obvio que el mercado de renta variable estadounidense no está barato. Sin embargo como sugieren desde BCA (Bank Credict Analyst) tanto las condiciones macroeconómicas como financieras son óptimas para una expansión del PER.
Una curva de rendimiento más pronunciada es indicativo de un mejor crecimiento y una política monetaria muy laxa, y habitualmente, esta curva acompaña la expansión de los múltiplos de renta variable.
   Si como se pronostica desde las principales casas de análisis, estamos entrando en un período de subidas de tipos, entonces el escenario más probable es que la curva de tipos coja más pendiente. Como exponen desde BCA “la parte larga de la curva se mantendrá alta por el crecimiento económico real y por la mayor rentabilidad, mientras que la parte corta de la curva se verá contenida por la actuación de la Reserva Federal”.

BCA U.S Equity Valuation Index
                                                                        Fuente: Blog de BCA Research 
   
   En definitiva, aunque el mercado estadounidense empiece a reflejar cierta sobrevaloración, mientras que el PER continúe en aumento se podrán ver más incrementos de precios.

   En relación al entorno macro sobre el que se asentará el avance en beneficios (incremento del denominador del ratio PER), señalar que tras el avance intertrimestral del 0,6% y 0,9% en el segundo y tercer trimestre respectivamente, probablemente veamos crecimientos por encima del 0,6% en la parte final del año. En lo que respecta al paro, el último dato registrado de octubre, lo situaba en el 7,3%. A pesar de la recuperación económica, EEUU no alcanzará en el corto plazo niveles de inflación y desempleo compatibles con una retirada de estímulos monetarios. Así, la política monetaria convencional seguirá siendo laxa y no se verán alzas de tipos hasta 2015. En relación a los últimas referencias cíclicas, el PMI de manufacturas de diciembre contrasta la solidez de la recuperación al marcar máximos de once meses (55 puntos), reflejando de esta forma la sólida mejora en las condiciones empresariales.

PMI manufacturero U.S. 
Último dato, diciembre 2013
                                                                                                                         Fuente: Markit


miércoles, 1 de enero de 2014

Viano European Value Equity Fund (VEVE): Formulación y Evolución

Objetivo:  Al igual que en el fondo VSVE, en este fondo se pretende obtener un buen rendimiento del capital centrando la inversión en el largo plazo, aunque en este caso, partiendo de un mercado más amplio.

Estrategia de inversión: El fondo centra sus inversiones en todo el continente europeo, estableciendo determinadas medidas de valor y creando un índice que recoge las 50 compañías con mayor descuento. En primer lugar, se seleccionan de entre las más de 6.000 compañías cotizadas, aquellas con una capitalización mínima de 3.000 millones de euros, garantizando un estándar de liquidez. A continuación se analizan las 580 compañías que cumplen el criterio de acuerdo a su PER y PBV, encabezando la parte alta de la tabla aquellas que tienen menor PER y menor PBV. El índice se creará a partir de las dos listas previas dando un peso del 60% al PER y del 40% al PBV.

Rotación de la cartera: Como en todo “índice value” es necesaria la rotación, no sólo en los componentes, sino también en la ponderación que estos tienen en el índice. Aunque cuanto mayor rotación más eficiencia conseguimos, también es cierto que cuanto mayor sea esta, en más costes de transacción incurrimos. Las rotaciones se realizarán anualmente.

Medidas empleadas (PER y PBV)
   PER: Conocido por sus siglas en inglés “Price Earning Ratio”, se calcula como el precio dividido entre el beneficio por acción, o lo que es lo mismo, la capitalización de la empresa relativizada sobre el beneficio total de la empresa. El fondo  utiliza los beneficios del último año para el cálculo, premiando la seguridad a la concreción. Muchos analistas defienden que lo más apropiado es utilizar la estimación a doce meses, aunque como estimación también llevaría a diversos resultados.
  PBV. Sus siglas derivan del término inglés “Price Book Value”, se calcula dividiendo la capitalización entre el valor en libros de la compañía, o relativizando el precio por acción entre el valor en libros por acción. El ratio varía en función del sector al que pertenece cada compañía, por ejemplo, las empresas que requieren grandes infraestructuras para operar suelen tener menor PBV. Señalar que cuando una compañía se encuentra en dificultades, se suele tomar como denominador el valor de los bienes tangibles, excluyendo los bienes intangibles. También se puede interpretar la lectura de este ratio como aquello que el inversor obtendría si la empresa entrara en quiebra en ese preciso momento.

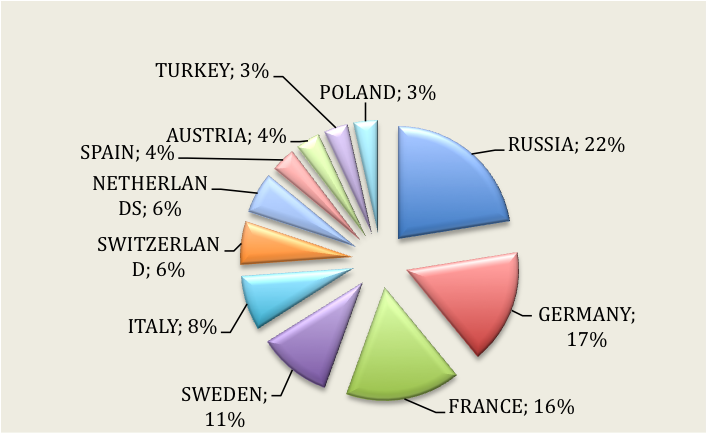
Composición:  Las tres compañías que más sobreponderan en el índice compuesto por 50 empresas de toda Europa son de distintos sectores y de diferentes países. Lidera el índice la rusa Gazprom, con datos positivos tanto en el ratio PER como en el PBV, seguida por la alemana Porsche Automobil Holding y la sueca Melker Schoerling.

                                                        Participación en el índice por países
                                                                                                             Fuente: FactSet

   Por lo que respecta a la distribución del índice por sectores destaca la presencia de compañías del sector financiero, al igual que ocurría en el indice del fondo VSVE. El sector financiero representa más del 50% no en número, sino en ponderación y viene explicado especialmente por la reducida cotización respecto a su valor en libros.

                                                                Distribución por sectores
                                                                                                         Fuente: FactSet

   No aparecen muchas compañías españolas en el fondo VEVE, tan sólo Bankinter y Repsol. Aunque atendiendo en exclusiva a la lista creada y ponderada a partir del PBV, también se encuentrarían entre las primeras 50 empresas, las acciones de CaixaBank, Banco Popular o Sadadell.

Evolución:

Las cotizaciones recogidas en la tabla están todas en euros. El fondo tiene riesgo divisa, por lo que la evolución del cruce del euro con otras divisas en las que cotizan ciertas compañías tiene efectos sobre el resultado final para el inversor. 

   Transcurridos 4 meses desde su creación, el fondo acumula una rentabilidad del 8,38%. Los valores que más aportan al índice son Credit Industriel & Commercial, AEGON, Unione di Banche Italiane y Bankinter. Mientras que los retrocesos de las compañías rusas y turcas son las que más rentabilidad restan al fondo.
   La rentabilidad acumulada durante el período está en línea con la obtenida por el Stoxx 600. De cara a los próximos meses, con el mercado corrigiendo parte de la gran revalorización vivida en 2013, veremos si el fondo consigue contener ese movimiento. 

Rentabilidad acumulada 
23/08/13 - 31/12/13