Mostrando entradas con la etiqueta Economía. Mostrar todas las entradas
Mostrando entradas con la etiqueta Economía. Mostrar todas las entradas
martes, 14 de octubre de 2014


jueves, 2 de enero de 2014
¿Está sobrevalorado el mercado de renta variable estadounidense?
Los principales índices de referencia en EEUU terminan el
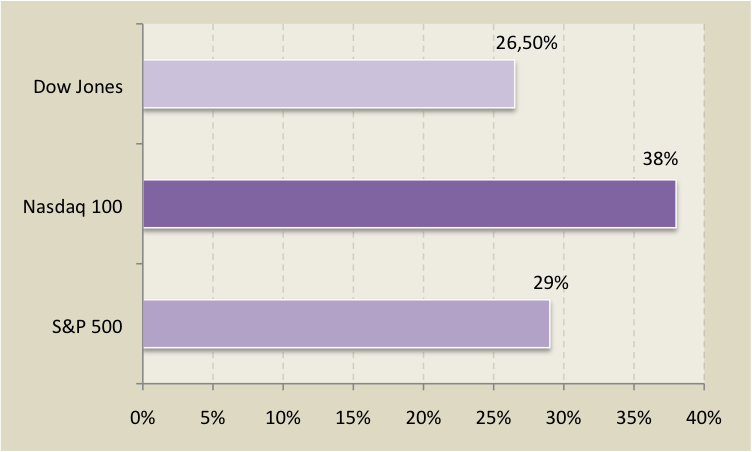
año marcando máximos. El Dow Jones cierra el año en los 16.576 puntos, revalorizándose un 26,5% y anotándose 52 máximos en el año. Mientras que el Nasdaq 100 termina en los 3.575 enteros, apuntándose un 38%, y el S&P 500 avanza un 29% hasta los 1.845 puntos, niveles no vistos desde 2009.
Rentabilidad anual. 2013
(Dow Jones, Nasdaq 100 y S&P500)
Parece
obvio que el mercado de renta variable estadounidense no está barato. Sin
embargo como sugieren desde BCA (Bank Credict Analyst) tanto las condiciones
macroeconómicas como financieras son óptimas para una expansión del PER.
Una curva de rendimiento más pronunciada es indicativo de un
mejor crecimiento y una política monetaria muy laxa, y habitualmente, esta curva
acompaña la expansión de los múltiplos de renta variable.
Si como
se pronostica desde las principales casas de análisis, estamos entrando en un
período de subidas de tipos, entonces el escenario más probable es que la curva
de tipos coja más pendiente. Como exponen desde BCA “la parte larga de la curva se mantendrá alta por el crecimiento
económico real y por la mayor rentabilidad, mientras que la parte corta de la
curva se verá contenida por la actuación de la Reserva Federal”.
BCA U.S Equity Valuation Index

Fuente: Blog de BCA Research
En
definitiva, aunque el mercado estadounidense empiece a reflejar cierta
sobrevaloración, mientras que el PER continúe en aumento se podrán ver más
incrementos de precios.
En relación al entorno
macro sobre el que se asentará el avance en beneficios (incremento del denominador del ratio PER), señalar que tras el avance intertrimestral del 0,6% y 0,9% en el segundo y tercer trimestre respectivamente,
probablemente veamos crecimientos por encima del 0,6% en la parte final del
año. En lo que respecta al paro, el último dato registrado de octubre, lo
situaba en el 7,3%. A pesar de la recuperación económica, EEUU no alcanzará en
el corto plazo niveles de inflación y desempleo compatibles con una retirada de
estímulos monetarios. Así, la política monetaria convencional seguirá siendo
laxa y no se verán alzas de tipos hasta 2015. En relación a los últimas
referencias cíclicas, el PMI de manufacturas de diciembre contrasta la solidez
de la recuperación al marcar máximos de once meses (55 puntos), reflejando de
esta forma la sólida mejora en las condiciones empresariales.
PMI manufacturero U.S.
Último dato, diciembre 2013

Fuente: Markit
sábado, 28 de diciembre de 2013
Saneamiento exterior: Capacidad de financiación por 10.000 millones EUR
Los
datos publicados por el BdE muestran un
superávit acumulado de la cuenta corriente y de capital hasta octubre de 2013
que alcanza los 9.980 millones de euros, frente al déficit de 10.344
millones de euros que se acumulaba en el mismo período de 2012.
Descomposición de la Balanza por Cuenta Corriente
Datos acumulados Enero - Octubre. Millones de EUR

En los
diez primeros meses del año 2013, la balanza por cuenta corriente acumuló un superávit de 4.182,3 millones de euros,
gracias a la corrección del déficit comercial y al mejor comportamiento de las
balanzas de rentas y servicios. Contrariamente, la balanza de transferencias
incrementa su déficit en comparación con el mismo período de 2012.
Evolución mensual de las sub-balanzas. Millones de EUR

El
déficit acumulado de la balanza comercial en los diez primeros meses de 2013 se
situó en 8.404,3 millones de euros impulsado por el incremento de las
exportaciones (+6,0% ia) y el descenso de las importaciones (-1,6% ia). Debemos
reseñar que la elevada elasticidad de las importaciones al gasto interno ha
empezado a limitar la reducción del déficit comercial. Por lo que respecta a la balanza de
servicios, el superávit acumulado entre enero y octubre de 2013 ascendió a
36.055,2 millones de euros como resultado de la ampliación tanto del superávit
de turismo y viajes como de los otros servicios. Cerrando la balanza por cuenta
corriente, la balanza de rentas disminuyó su déficit hasta los 14.411 millones
de euros y la balanza de transferencias corrientes aumentó su déficit hasta los
9.057 millones de euros.
La
cuenta de capital acumuló en los diez primeros meses de 2013 un superávit de
5.798,0 millones de euros, un 17,5 % superior al mismo período de 2012.
Capacidad de Financiación
Datos acumulados Enero - Octubre. Millones de EUR
Datos acumulados Enero - Octubre. Millones de EUR

Fuente: BdE
viernes, 8 de noviembre de 2013
Crecimiento a dos velocidades
Mapa de la presentación de Olli Rhen, el actual comisario europeo de Asunto Económicos y Monetarios, sobre las previsiones de Otoño 2013 de la Comisión Europea.

Tocar para ampliar
Suscribirse a:
Entradas (Atom)